


Как изменится налог на доход по вкладам — законопроект уже внесён
Внесён законопроект (№ 617-9), который предлагает внести довольно много изменений, среди которых есть и изменения, связанные с налогом на доход по вкладам — меняются налоговые ставки, а также принцип удержания налога. Сейчас для процентов по вкладам действует отдельная шкала: 13% и 15%, причём порог для повышенной ставки составляет 2,4 млн рублей процентного дохода. Законопроект убирает эту норму, и вместо неё ссылается на п.1 ст 224 Налогового кодекса, где перечислены налоговые ставки. То есть, к процентам, полученным от вкладов, будут применяться следующие ставки: При этом часть дохода всё также не будет облагаться налогом, но немного меняется порядок её определения. Раньше бралась максимальная ключевая ставка в действующем налоговом периоде (т.е. при расчёте налога за 2025 г. бралась максимальная ставка за 2025 г.). Теперь будет браться максимальная ставка… за предыдущий год. Для примера. В период с 1 января по 1 октября 2026 г. максимальная ключевая ставка составляла ла 16%. Если в
Показать еще
«Рассрочка на чайник на 1,5 года» — почему кредиты в магазинах стали длиннее и чем это грозит
Наверное самый простой вид кредита — это кредит, который оформляется прямо в магазине в момент покупки товара. Обычно они оформляются на относительно небольшой срок, поэтому их часто даже рекомендуют как относительно быстрый способ улучшить кредитную историю — взял телефон в кредит, рассчитался за полгода или год, и можно идти в банк за крупным потребительским кредитом. Сейчас ситуация изменилась. Если вам кажется, что кредиты на технику стали длиннее, то вам не кажется. По данным Национального бюро кредитных историй (НБКИ), в августе 2026 года средний срок POS-кредитов (кредитов, оформляемых в торговых точках и на маркетплейсах) достиг 17,8 месяца — это почти полтора года. Это максимальное значение с начала 2024 года, и показатель растет уже четвёртый месяц подряд. Разбираемся, почему так происходит, и что это означает для вашего кошелька. POS-кредит (от англ. Point of Sale — «точка продаж») — это вид кредитования, который оформляют в магазине или даже корзине маркетплейса. Почему же
Показать еще
«Звонят родственникам и называют сумму долга» — может ли банк звонить моим знакомым из-за просрочки
Жалуется клиент одного банка. У него возникла просрочка по кредиту, и сотрудники финансовой организации начали звонить его знакомым, родственникам и коллегам. Ситуация неприятная, но, к сожалению, распространенная. Разберемся, имеет ли банк право беспокоить ваше окружение, что на это отвечает сама кредитная организация, и что делать в такой ситуации. Клиент согласен с просрочкой. Более того, планирует погасить её в ближайшее время, но банк решил не дожидаться оплаты и переключился на его окружение. Вот как описывает ситуацию сам заёмщик в своей жалобе: «Кредитор осуществляет незаконное взаимодействие с третьими лицами, озвучивая им информацию о просроченной задолженности, размер моего долга, мои паспортные данные и реквизиты на оплату. Третьи лица не давали согласия на коммуникацию ни по вопросам возврата задолженности, ни относительно каких-либо иных предметов». Клиент отметил, что сотрудники банка не представлялись, звонили со скрытых номеров, а знакомые ему люди неоднократно выражал
Показать еще
C 1 октября нельзя будет брать больше двух микрозаймов — начинают действовать новые ограничения для МФО
Начиная с октября, будут действовать новые правила выдачи микрозаймов. Это уже второй этап изменений, вводимых законом № 545-ФЗ. Закон направлен на ужесточение правил на защиту прав заемщиков, и ужесточение контроля за микрофинансовыми организациями (МФО). В соответствии с первым этапом, который начался с 1 апреля, была снижена предельная переплата по потребительским кредитам до 100% от взятой суммы. Это значит, что сумма всех процентов, штрафов и пеней по потребительским кредитам и займам не может превышать сумму всего долга. Т.е. если человек взял 100 тыс. рублей в МФО, и не смог вовремя погасить, то больше, чем 200 тыс. рублей (т.е. 100 тыс. основного долга и 100 тыс. рублей в виде штрафов и процентов) с него не могут требовать. С 1 октября начинается второй этап, который ещё сильнее ограничивает «аппетиты» МФО и… заёмщиков: Соответственно, МФО будут обязаны запрашивать информацию о наличии выданных займов в бюро кредитной истории, и отказывать в выдаче займов, если у клиента уже ес
Показать еще
Сбербанк будет выдавать карты прямо в банкоматах — зачем это нужно банку и клиентам
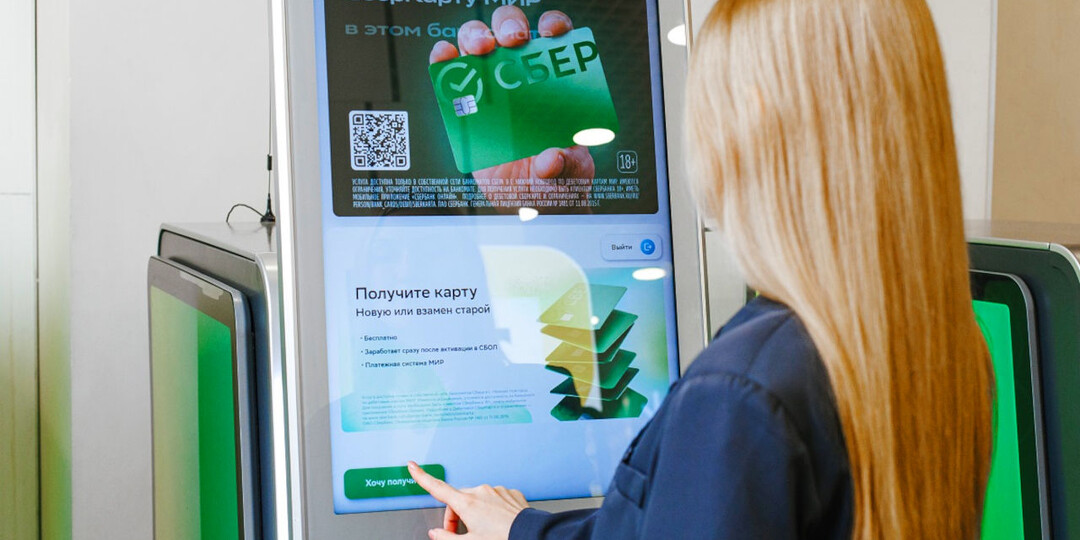
Сбербанк запустил пилотный проект по выдаче неименных дебетовых карт «Мир» через собственные банкоматы. Такие банкоматы установили в Нижнем Новгороде, а для получения карты нужно быть клиентом банка и использовать приложение Сбербанк Онлайн. Для того, чтобы получить карту, нужно нажать на экране «Получить карту» и авторизоваться с помощью мобильного приложения. После получения её необходимо активировать в мобильном приложении. Банкоматы выдают неименные карты платёжной системы «Мир». За выдачу карты и за её обслуживание комиссия банком не взимается. То есть условия такие же, как и при получении карты в обычном отделении. В пресс-релизе банка введение нового сервиса объясняется заботой о клиентах. Александр Ведяхин, первый заместитель Председателя Правления Сбербанка, прокомментировал новведение так: «Мы стремимся делать жизнь наших клиентов удобной и комфортной. Для этого постоянно развиваем технологии и сервисы. Банкоматы — в их числе. Сегодня через них можно не только снимать и вноси
Показать еще
Цифровые рубли можно будет снять в банкомате
Интересную новость, которая может поставить точку на одном из опасений в связи внедрением цифрового рубля, публикуют СМИ. Заместитель председателя Банка России Зульфия Кахруманова в ходе онлайн-урока для школьников рассказала о том, что ЦБ планирует обеспечить возможность снимать наличные в банкоматах прямо со счёта цифрового рубля. «Наша задача на будущее сделать так, чтобы прямо сразу со счета цифрового рубля в банкомате можно было снимать наличные» — рассказала она. Зампред ЦБ подчеркнула, что это необходимо, чтобы предоставить пользователям более удобный способ получения наличных. В настоящее время операции с цифровым рублём не предусматривают прямого получения наличных со счёта цифрового рубля. Чтобы «обналичить» цифровой рубль сейчас, нужно сначала совершить перевод на обычный счёт, а потом уже получить наличные — в банкомате через кассу банка. Таким образом, развеялась одна из страшилок, которую распространяли в социальных сетях — якобы получив цифрвые рубли, человек будет к ним
Показать еще
Банк установил льготный период 0 дней — новый «схематоз» банка с кредитными картами
Наткнулся на любопытную жалобу на портале отзывов от клиента одного крупного банка. Он оформил кредитную карту с льготым периодом. Совершил несколько покупок по карте, планируя погасить их, уложившись в льготный период. Но уже в следующем месяце увидел, что ему начислили проценты. Решив, что произошла ошибка, он обратился в службу поддержки банка и выяснил, что… льготный период по его кредитной карте составляет 0 (ноль!) дней. При этом, в службе поддержки затруднились показать пункт в договоре, где прописан этот срок, но на сайте банка, в разделе, посвящённом этой карте, подробно рассматривается, как именно работает льготный период. О том, что что льготный период может быть равен 0 дням (т.е. может отсутствовать), нигде на странице описания кредитной карты не упоминается. После этого он написал жалобу в «Народный рейтинг» на портале «Банки.ру». Ответ банка получился очень длинным и многословным, выделю основные моменты: Формально получается всё правильно: клиент сам выбрал продукт, сам
Показать еще
Как устроен кешбэк баллами и как правильно им пользоваться
Кешбэк у банковских карт давно стал делом привычным. Оплатил покупку, а в конце месяца получил вознаграждение. В некоторых банках программы лояльности предполагают прямое зачисление денежных средств на счёт, а в других начисление осуществляется в виде специальных бонусов или баллов. Кешбэк деньгами привлекателен тем, что он очень простой и понятный. Получил вознаграждение прямо на счёт и тратишь куда хочешь. Но многие банки сейчас предлагают кешбэк в виде баллов — и у этой модели тоже есть преимущества, которые при правильном подходе позволяют выжать из повседневных трат ощутимо больше пользы. Кешбэк баллами можно сравнить с чем-то вроде отложенной скидки. Сначала ты копишь баллы, совершая покупки, а позже можно использовать, чтобы компенсировать стоимость. При этом надо учитывать несколько важных особенностей: Чтобы получить ощутимый результат от кешбэка в виде баллов, надо придерживаться нескольких простых правил: В качестве примера предлагаю рассмотреть, как работает компенсация пок
Показать еще
Сколько цифровых кошельков открыли за 10 дней и в чём сложности их оформления
Новая форма национальной цифровой валюты запущена в массовое применение с 1 сентября 2026г. И уже 11 сентября глава Банка России Эльвира Набиуллина на заседании совета директоров регулятора поделилась первыми успехами. По её словам, за первые 10 дней после запуска цифрового рубля россияне открыли 87 тыс. цифровых счетов и провели более 50 тыс. операций. В ЦБ считают старт успешным, хотя в первые дни у некоторых клиентов возникали технические сложности. На мой взгляд признание этих сложностей — это самое любопытное, в этой новости. Сложности стали возникать в первые же дни после запуска. По словам главы ЦБ клиенты сталкивалиось с проблемами с открытием счётов и проведением транзакций. Отмечается сложность подключения к цифровому рублю. Это должны исправить в будущем, в частности, разработчики сокращают количество действий, необходимых для открытия цифрового счета — чтобы клиентам не приходилось блуждать в банковских приложения в поисках цифрового кошелька. Также было отмечено, что массо
Показать еще
Какова вероятность, что друг не вернёт вам долг — что показало исследование Т-Банка
Помните поговорку: «Хочешь потерять друга — одолжи ему денег?». Т-Банк провёл любопытное исследование, которое «оценило» истинность этой поговорки. Меньше половины опрошенных — 45%, рассказали, что всегда получали долг. А 59% участников исследования испортили отношения со своими родственниками или друзьями из-за того, что те не вернули долг. В опросе приняли участие 2 тыс. россиян старше 18 лет из всех регионов страны. Хотя бы раз деньги друзьям, родственникам или знакомым одалживали 91% россиян. Чаще всего это делали жители Приволжского округа — 94% опрошенных в регионе. При этом лишь 45% респондентов заявили, что им всегда возвращали долг. Еще 49% иногда сталкивались с невозвратом денег, 5% — часто, а менее 1% никогда не получали обратно одолженные средства. Чаще всего речь идет о небольших суммах: 54% россиян не получили назад до 5 тыс. руб. Еще 27% сталкивались с невозвратом сумм до 20 тыс. руб., 14% — до 100 тыс. руб., а 6% — более 100 тыс. руб. Самые крупные невозвращенные займы
Показать еще
загрузка
Показать ещёДополнительная колонка
О группе
Заявление РКН №: 6904455059
Деньги, банки, финансы — моя профессия. Рассказываю о том, что с ними происходит в современном мире.
Авторский канал Игоря Торхова. Контакты:
📩 По вопросам рекламы: pr@vbankomate.ru
📧 Связь с автором: igor@vbankomate.ru
🌐 Мой сайт: vbankomate.ru
Скрыть информацию
Правая колонка